
La PFA în sistem real, venitul intră în calculul taxelor în anul în care banii ajung efectiv la tine partida simplă merge pe încasări, nu pe facturi emise (la normă de venit, socoteala e a normei, nu a încasărilor)
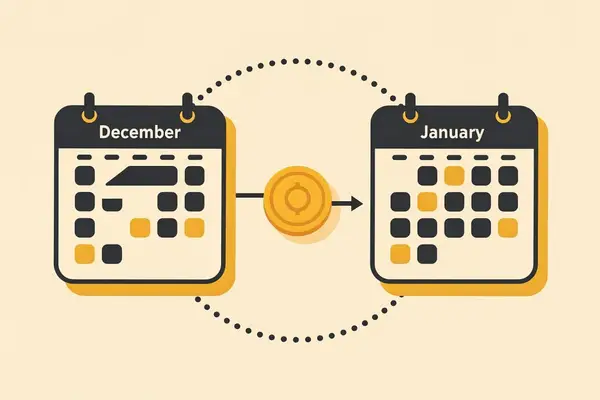
O factură emisă în decembrie 2026 și încasată în ianuarie 2027 e venit al lui 2027, cu taxele aferente plătite până pe 25 mai 2028
Cheltuielile urmează aceeași logică: se deduc în anul în care le plătești
Atenție la excepția care încurcă: plafonul de TVA se calculează pe facturat, nu pe încasat cele două socoteli diferă
E scenariul clasic de final de an: termini proiectul mare în decembrie, emiți factura pe 20, clientul o plătește pe 15 ianuarie. Undeva între cele două date se strecoară întrebarea care împarte freelancerii în două tabere: „venitul ăsta e pe anul vechi sau pe anul nou?".
Răspunsul are consecințe concrete schimbă anul în care plătești taxele pe sumă și, uneori, pragurile pe care le atingi. Iar regula e mai simplă decât dezbaterea: contează banii, nu hârtia. Cu o excepție importantă, despre care puțini vorbesc.
Ce vei afla din acest articol:
Regula după care venitul PFA-ului se leagă de un an fiscal
Cum folosești corect regula la facturile de final de an
Excepția plafonului de TVA, care merge pe altă socoteală.
În ce an se impozitează o factură emisă în decembrie și încasată în ianuarie
Răspunsul scurt, valabil în 2026: în anul încasării. Un PFA în sistem real ține contabilitate în partidă simplă, iar acolo venitul brut al anului fiscal e format din sumele încasate efectiv în acel an, nu din facturile emise. Factura din 20 decembrie 2026, plătită de client pe 15 ianuarie 2027, e venit al lui 2027: intră în Declarația Unică depusă până pe 25 mai 2028, nu în cea a lui 2026.
Oglinda funcționează identic la cheltuieli: se deduc în anul în care le plătești. Abonamentul anual achitat în decembrie e cheltuiala lui decembrie, integral, chiar dacă acoperă tot anul următor.
Două delimitări, ca regula să nu fie citită mai larg decât e. Prima: regula încasării e a sistemului real, la normă de venit, impozitul se leagă de norma județului, nu de încasările tale efective, deci discuția din acest articol nu se aplică acolo. A doua: momentul emiterii facturii nu e la liber Codul Fiscal cere emiterea cel târziu în a 15-a zi a lunii următoare celei în care a intervenit faptul generator (sau în care ai încasat avansul), iar transmiterea în e-Factura are termenul ei de 5 zile lucrătoare de la emitere, indiferent când vin banii.
Cum folosești regula la facturile de final de an
Nu e vreo portiță exotică, ci mecanica normală a sistemului, dar merită înțeleasă înainte de decembrie, nu după:
Anul „plin" se poate descărca natural în anul următor. Dacă în anul curent ai atins deja pragurile mari de contribuții, iar factura cea mare se încasează oricum în ianuarie, venitul ei intră în anul următor cu propriile praguri, luate de la zero. Nu ai mutat nimic artificial: ăsta e anul lui fiscal.
Avansul e venit când îl primești. Reversul regulii: avansul încasat în decembrie pentru un proiect care începe în ianuarie e venit al lui decembrie. Banii au ajuns la tine, hârtia și munca vin după.
Nu există „țin banii în aer". Încasarea înseamnă momentul în care suma îți e plătită. Regula îți dă claritate, nu un buton de amânare: ce ți-a intrat în cont în decembrie e al lui decembrie.
Evidența face diferența la granița dintre ani. Fix în perioada asta contează să știi, factură cu factură, ce e emis și neîncasat ca Declarația Unică să se așeze pe cifrele corecte, nu pe impresii.
Capcana: plafonul de TVA merge pe altă socoteală
Aici se încurcă și PFA-uri cu ani de experiență: plafonul de scutire de TVA 395.000 lei în 2026, nu se calculează pe încasări, ci pe valoarea livrărilor și prestărilor efectuate în anul calendaristic. Cu alte cuvinte, pe facturat.
Socoteala |
Pe ce merge |
Factura din decembrie, încasată în ianuarie |
Impozit + contribuții (Declarația Unică, sistem real) |
Încasări |
Venit al anului următor |
Plafonul de TVA (395.000 lei) |
Facturări / prestări efectuate |
Intră în cifra de afaceri a anului curent |
e-Factura |
Emiterea |
Se transmite în 5 zile lucrătoare, indiferent de plată |
Consecința practică: factura mare emisă în decembrie te poate duce peste plafonul de TVA în anul curent, chiar dacă banii vin în ianuarie, iar regimul de TVA se aplică din chiar tranzacția care sparge plafonul. Cine urmărește plafonul „pe extras de cont" în loc de „pe facturi" își calculează liniștea pe cifra greșită.
Granița dintre ani, ținută curat de platformă
Toată discuția asta se reduce, în practică, la o evidență care știe în orice moment ce ai facturat și ce ai încasat. SOLO este platforma digitală de contabilitate completă pentru PFA și PFI din România, cu peste 19.000 de antreprenori în gestiune, construită pentru freelanceri și liber-profesioniști cu activitate de servicii. Concret, prin SOLO poți:
Să emiți facturile de final de an cu e-Factura transmisă automat, în termenul de 5 zile lucrătoare
Să vezi taxele estimate recalculate în timp real, pe măsură ce facturezi
Să înregistrezi cheltuielile cu o poză, în anul plății, unde le e locul
Să lași Declarația Unică să se așeze pe încasările reale ale anului, calculată și depusă la termen.
Abonamentul e 139 lei/lună (preț valabil în 2026), cu totul inclus, iar declarațiile se depun cu un angajament pe care puține servicii îl formalizează: dacă platforma greșește o declarație din vina ei, SOLO plătește amenda, angajament scris în termenii serviciului.
Checklist: granița dintre ani, fără surprize pentru PFA-ul tău
Știi, factură cu factură, ce e emis și încă neîncasat la zi?
Ai clar că venitul se leagă de anul încasării, iar cheltuiala de anul plății?
Urmărești plafonul de TVA pe facturat, separat de calculul venitului pe încasat?
Facturile de decembrie pleacă în e-Factura în 5 zile lucrătoare, indiferent de plată?
Declarația Unică se va construi din evidența anului, nu din reconstituiri?
Dacă vrei ca evidența emis-versus-încasat și declarațiile să fie ținute de altcineva, poți să te porțezi la SOLO aici platforma îți preia contabilitatea pe ultimul an, pe bază de procură notarială.
Întrebări frecvente despre anul fiscal al încasărilor la PFA
O factură emisă în decembrie și încasată în ianuarie în ce an se declară?
În anul încasării, dacă PFA-ul e în sistem real: e venit al anului în care banii au ajuns la tine și intră în Declarația Unică a acelui an, pentru că partida simplă merge pe încasări și plăți, nu pe facturi emise. La normă de venit, impozitul urmează norma județului, nu încasările.
Avansul încasat în decembrie pentru un proiect din ianuarie e venitul cărui an?
Al lui decembrie, în sistemul real: contează momentul încasării, nu al prestării. Simetric, cheltuielile se deduc în anul în care le plătești, chiar dacă acoperă perioade din anul următor, iar factura de avans se emite cel târziu în a 15-a zi a lunii următoare încasării.
Plafonul de TVA se calculează pe facturat sau pe încasat la PFA?
Pe facturat: plafonul de 395.000 lei urmărește valoarea livrărilor și prestărilor efectuate în anul calendaristic. E socoteala opusă venitului impozabil, care merge pe încasări, iar confuzia dintre ele e una dintre cele mai scumpe la finalul anului.